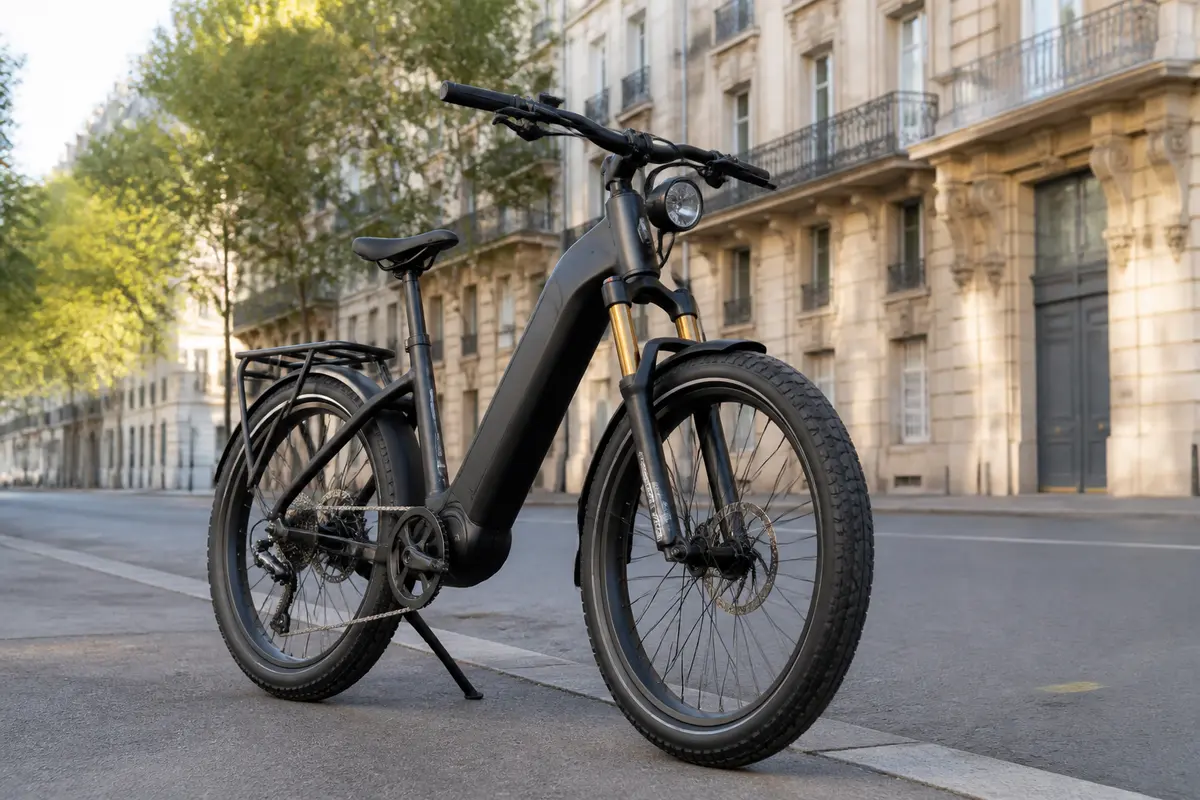
Ce qu’il faut savoir :
L’assurance pour vélo électrique n’est pas toujours obligatoire, sauf pour les modèles dépassant une vitesse de 25 km/h ou une puissance moteur supérieure à 250 W. Les garanties essentielles comprennent la responsabilité civile, le vol et la casse, avec des primes généralement comprises entre 25 et 150 € par an. Les offres varient selon que le VAE est neuf ou d’occasion, et l’utilisation d’un antivol homologué reste un critère clé pour l’indemnisation.
Est-il vrai que tous les utilisateurs d’un vélo électrique doivent impérativement souscrire une assurance spécifique ? Beaucoup ignorent que seules certaines catégories de vélos, notamment les speed bike, sont soumises à cette obligation en raison de leur puissance et vitesse. Au-delà des exigences légales, la protection de ces deux-roues passe par des garanties adaptées à l’usage, incluant souvent la prise en charge en cas de vol ou de dommages corporels. Comprendre les nuances entre les formules disponibles aide à choisir une couverture optimale et adaptée à sa pratique du vélo électrique, sécurisant ainsi l’investissement et la tranquillité.
VAE et obligations légales en 2026
Le Vélo à Assistance Électrique, appelé communément VAE, est défini par une puissance moteur maximale de 250 W et une assistance qui s’interrompt dès que la vitesse dépasse 25 km/h. Dans ces conditions, aucun contrat d’assurance spécifique n’est légalement requis en France.
Au-delà de ces seuils, notamment pour les modèles dits speed bike pouvant atteindre 45 km/h, la réglementation assimile ces vélos à des cyclomoteurs. Ces engins doivent alors être obligatoirement immatriculés et couverts par une assurance incluant au minimum une garantie responsabilité civile.
Il faut savoir que la garantie responsabilité civile présente dans une assurance multirisque habitation couvre généralement les dommages matériels ou corporels causés à des tiers par un vélo électrique conforme aux normes du vélo classique. Toutefois, cette couverture ne s’étend pas aux dommages subis par le cycliste lui-même ni à son vélo.
Assurance vélo électrique : garanties essentielles
Vol et casse couverts
Une bonne assurance dédiée à un vélo à assistance électrique doit prévoir une couverture contre le vol et la casse. Par exemple, un contrat complet peut prendre en charge la réparation ou le remplacement du VAE après un accident ou une chute.
Le vol du vélo au domicile est souvent couvert par l’assurance habitation, à condition que celui-ci soit dans une dépendance fermée comme un garage ou une cave, et qu’une effraction soit constatée. Pour une protection extérieure, une option spécifique est généralement nécessaire.
Les contrats exigent fréquemment l’utilisation d’un antivol homologué, reposant sur des normes telles que FUB, SRA ou ART. Certains assureurs demandent un antivol certifié FUB 2 roues pour valider la prise en charge en cas de vol. L’indemnisation varie selon la valeur à neuf du vélo, avec un plafond fréquent de remboursement pour les vélos âgés de moins de deux ans.
Pour déclarer un vol, il est nécessaire de fournir la facture d’achat, celle de l’antivol, des photos, le numéro de série ou le marquage Bicycode, ainsi que le récépissé de dépôt de plainte. La déclaration doit en général intervenir dans les deux jours ouvrés suivant l’incident.
Il est aussi conseillé de vérifier si les dommages à la batterie, comme un incendie, sont bien pris en compte dans les garanties, car cet élément, souvent onéreux, mérite une attention particulière.
Responsabilité civile et accidents
En cas d’accident responsable impliquant un piéton, la garantie responsabilité civile peut indemniser les victimes en fonction de la responsabilité établie. Pour les collisions entre cyclistes, l’assurance repose sur les règles du droit commun, avec nécessité pour la victime de prouver la faute de l’autre.
Lors d’une collision avec un véhicule motorisé, la loi Badinter garantit une indemnisation des dommages corporels du cycliste, sauf en cas de faute inexcusable, ce qui exclut toute compensation.
En cas de chute sans tiers responsable, les frais médicaux sont pris en charge par la Sécurité sociale et la complémentaire santé, mais une garantie accidents de la vie peut compléter la couverture pour certains préjudices.
La déclaration des sinistres est généralement exigée dans un délai de cinq jours ouvrés, variable selon le contrat.
Protection du cycliste et équipements
Une formule complète inclut souvent une garantie individuelle accidents pour le cycliste, couvrant les blessures même en l’absence de responsabilité tierce. Par exemple, l’assurance ON CYCLE propose une indemnisation pouvant atteindre 80 000 € en cas d’incapacité supérieure à 10 %.
Cette offre prévoit également le remboursement du casque, jusqu’à 50 € par an, après un accident de la circulation, sans franchise ni vétusté.
Par ailleurs, certains contrats incluent une assistance en cas de panne ou crevaison, bien que cette garantie ne soit pas systématique partout.
Le retour d’expérience. “L’utilisation d’un antivol certifié adapté améliore significativement la prise en charge en cas de vol du vélo électrique.”
Comparatif des offres et tarifs 2024-2026
Le prix de l’assurance pour un vélo électrique varie selon la valeur du vélo, les garanties incluses et les plafonds d’indemnisation. En moyenne, les primes se situent entre 25 et 150 € par an.
Pour un VAE neuf acheté autour de 2 000 €, le tarif est d’environ 15 € mensuels pour une formule complète incluant vol et accident. Pour un vélo cargo électrique de 4 000 €, la prime peut atteindre 25 à 30 € par mois.
Les offres ON CYCLE et l’option tous risques loisirs de Generali font partie des plus répandues sur le marché. Toutefois, il est difficile de comparer rigoureusement les formules des assurtech comme Laka, Hepster, Cyclassur ou Sharelock du fait de l’absence de données tarifaires précises.
VAE neuf vs occasion et règles d’assurance
L’assurance pour un vélo à assistance électrique s’adapte au statut neuf ou d’occasion du VAE. Pour un modèle d’occasion, conserver tous les justificatifs comme une preuve de vente, le numéro de série ou des photos est essentiel. Certains assureurs permettent la souscription sans facture d’origine, mais cela doit être confirmé au préalable.
Depuis le 1er janvier 2021, le marquage obligatoire facilite la restitution en cas de vol et s’applique aussi bien aux vélos neufs qu’aux vélos d’occasion vendus par un professionnel.
Cette assurance modulaire permet d’ajuster la protection au profil de l’utilisateur et à la valeur réelle du vélo.
Astuces pour bien choisir et maîtriser le coût
Pour sélectionner une assurance adaptée, commencez par identifier si votre vélo est un VAE conforme aux limites légales ou un speed bike soumis à obligation d’assurance. Évaluez les garanties proposées, notamment en matière de couverture vol hors domicile, casse, et prise en charge des dommages corporels.
Le choix de l’antivol homologué conforme aux normes FUB, SRA ou ART peut conditionner la validité d’une indemnisation après vol. Exposer le vélo dans un lieu sécurisé, équipé de caméras ou opter pour un traceur GPS peut augmenter la protection.
Comparez les franchises, plafonds et la méthode de remboursement (valeur neuve ou d’usage). Un contrat offrant une garantie batterie spécifique, couvrant les risques d’incendie ou d’usure, est particulièrement recommandé vu le coût de cet élément.
- Vérifiez les exclusions et conditions d’attache du vélo
- Exigez des plafonds d’indemnisation en phase avec la valeur réelle du vélo
- Privilégiez les formules avec assistance en cas de panne
- Comparez la couverture corporelle du cycliste incluse
Ainsi, vous pourrez maîtriser le budget et bénéficier d’une protection adaptée à votre rythme d’utilisation, que ce soit pour un vélo neuf ou d’occasion.
FAQ — Assurance pour vélo à assistance électrique
Combien coûte une assurance pour un vélo électrique ?
Le coût d’une assurance pour vélo électrique varie généralement entre 25 et 150 € par an, selon la valeur du vélo et les garanties choisies. Une formule complète pour un VAE neuf autour de 2 000 € coûte environ 15 € par mois.
Quelle est la différence entre un vélo électrique et un vélo à assistance électrique ?
Un vélo à assistance électrique (VAE) possède une aide au pédalage électrique limitée à 250 W et 25 km/h. Un vélo électrique peut désigner aussi des modèles plus puissants, parfois assimilés à des cyclomoteurs, soumis à des obligations d’assurance et immatriculation.
Combien coûte une assurance VTT ?
L’assurance VTT, souvent similaire à celle d’un VAE, dépend de la valeur du vélo et garanties. Les tarifs varient en moyenne entre 25 et 150 € par an, incluant vol, casse ou accidents, selon les formules et options choisies.
Quelle est la réglementation pour les vélos électriques ?
La réglementation impose qu’un VAE ait un moteur max de 250 W et assistance coupée à 25 km/h. Les modèles dépassant ces seuils sont assimilés à des cyclomoteurs, soumis à immatriculation et assurance obligatoire responsabilité civile.
Quel est le tarif moyen d’une assurance vélo électrique chez Decathlon ?
Les assurances vélo électrique proposées par Decathlon suivent généralement les tarifs standards compris entre 25 et 150 € par an, ajustés en fonction de la valeur du vélo et des garanties comme vol, casse ou assistance.
Comment bien choisir une assurance pour vélo électrique et maîtriser son coût ?
Bien choisir une assurance pour vélo électrique nécessite d’évaluer les garanties contre vol, casse, responsabilité civile et protections corporelles. Opter pour un antivol homologué, vérifier les franchises et plafonds, et inclure une garantie batterie aide à maîtriser le budget.

Xavier est passionné par vélo et partage ici ses découvertes. Amateur de belles choses simples, toujours curieux d’apprendre et de transmettre.